
Investimento immobiliare in Tunisia: conviene davvero nel 2026?
⟳ Traduzione automatica
A cura della redazione di menzili.tn, portale di annunci immobiliari in Tunisia che copre tutti i 24 governatorati. Pubblicato il 29 settembre 2026. Prossimo aggiornamento previsto a marzo 2027.
Comprare un appartamento per affittarlo resta il primo riflesso patrimoniale in Tunisia. Ma questo riflesso regge ancora di fronte ai numeri? Nel 2026 un immobile in affitto rende in media il 5,35% lordo all'anno, un conto di risparmio speciale garantisce almeno il 6% e l'inflazione si aggira intorno al 5,4%. Detto così, il verdetto sembra sfavorevole al mattone. In realtà è più sfumato: tutto dipende dalla città, dal modo di finanziare l'acquisto e dall'andamento dei prezzi. Ecco il calcolo completo, fonte per fonte, realizzato dalla redazione di menzili.tn, portale di annunci immobiliari presente in tutti i 24 governatorati della Tunisia.
Rendimento locativo in Tunisia: i numeri reali del 2026
Il rendimento locativo lordo medio di un'abitazione in Tunisia è del 5,35% nel 2026, secondo Global Property Guide (aggiornamento di settembre 2026). Tolti sfitto, manutenzione e spese, il rendimento netto scende in genere tra il 3,3% e il 3,9%. Tunisi fa meglio della media nazionale, Nabeul molto peggio.
La Tunisia dietro ai vicini mediterranei
Il rendimento locativo tunisino è tra i più bassi della regione. Il Marocco è al 7,36%, l'Egitto al 7,47% e la Turchia al 7,86%, sempre secondo Global Property Guide. Perché questa differenza? Negli ultimi anni i prezzi di acquisto sono cresciuti più in fretta degli affitti, e questo comprime meccanicamente il rendimento. In altre parole, i proprietari tunisini pagano caro il diritto di incassare un affitto modesto.
Forti differenze tra le città
La media nasconde grandi disparità. Nel secondo trimestre 2025 gli appartamenti di Tunisi rendevano in media il 7,24% lordo, contro circa il 5,4% ad Ariana, il 5,15% a Ben Arous e appena il 3,91% a Nabeul. Il caso di Nabeul è eloquente: i prezzi sono spinti in alto dalla domanda balneare (soprattutto Hammamet), mentre gli affitti annuali restano modesti. In concreto, chi punta al puro rendimento locativo fa meglio a guardare un piccolo appartamento ben posizionato a Tunisi che una residenza sul mare.
Attenzione però: questi dati sono medie calcolate sui prezzi e sugli affitti richiesti negli annunci, non su transazioni reali. Un immobile negoziato il 10% sotto il prezzo esposto migliora il rendimento nella stessa misura.
Dal rendimento lordo al netto: cosa erode gli affitti
Il rendimento netto di un investimento locativo in Tunisia è inferiore di 1,5-2 punti a quello lordo. Tre voci spiegano la differenza: i costi di acquisto (almeno il 6% del prezzo per l'usato), le spese e lo sfitto, e infine l'imposta sul reddito dovuta sugli affitti.
Costi di acquisto: almeno il 6% per l'usato
Per un appartamento acquistato da un privato, l'acquirente paga un'imposta di registro del 5% del prezzo, a cui si aggiunge l'1% per la conservazione fondiaria (Conservation de la Propriété Foncière). Il Codice dei diritti di registro e di bollo prevede inoltre un diritto complementare, calcolato sull'intero prezzo, del 2% per gli immobili di valore compreso tra 500.000 e 1 milione di dinari, e del 4% oltre il milione. Esempio: un appartamento venduto a 600.000 TND paga 12.000 TND di diritto complementare, non 2.000 TND. Una trappola frequente: se l'atto non dimostra il pagamento dei diritti della vendita precedente, è dovuto un diritto supplementare del 3%. Verificate questo punto con il notaio o l'avvocato prima di firmare.
Il nuovo acquistato da un promotore autorizzato segue un regime diverso, con l'IVA inclusa nel prezzo. Lo abbiamo spiegato nella nostra guida all'IVA sulle abitazioni nuove (in francese). Infine, le persone fisiche non residenti che pagano l'abitazione interamente in valuta estera beneficiano della registrazione a tassa fissa anziché proporzionale e sono esentate dal diritto complementare del 2% o 4%: un vantaggio concreto per i tunisini residenti all'estero. Attenzione però: per un acquirente di nazionalità straniera, l'acquisto fuori dalle zone turistiche resta soggetto all'autorizzazione preventiva del governatore.
Tassazione degli affitti: deduzione del 20%, non del 30%
Gli affitti rientrano nei redditi fondiari e si sommano agli altri redditi per il calcolo dell'imposta. L'articolo 28 del Codice IRPP fissa la deduzione forfettaria al 20% degli affitti lordi, a cui si aggiungono le spese di riparazione e manutenzione documentate e la tassa sugli immobili costruiti (TIB) pagata. Molti siti citano ancora una deduzione del 30%: quel tasso è stato ridotto dalla legge n. 2015-53 del 25 dicembre 2015 (legge finanziaria 2016). Su 12.000 TND di affitti annui, la differenza vale 1.200 TND di reddito imponibile in più.
Sfitto, manutenzione, condominio: i costi dimenticati
Un mese senza inquilino all'anno significa l'8,3% di affitti in meno. Aggiungete i piccoli lavori tra un contratto e l'altro, la quota condominiale e la tassa sugli immobili costruiti, e si capisce perché un rendimento annunciato al 5% raramente supera il 4% nelle tasche del proprietario.
Plusvalenza: i prezzi crescono più dell'inflazione?
I prezzi degli immobili costruiti in Tunisia sono aumentati del 5,6% su base annua nel quarto trimestre 2025, secondo l'Istituto nazionale di statistica (INS). Con un'inflazione media del 5,3% nel 2025, il guadagno reale a livello nazionale è quasi nullo. Il Sahel fa molto meglio della Grande Tunisi.
Grande Tunisi contro Sahel: due mercati diversi
I dati dell'INS mostrano un contrasto netto. Nella Grande Tunisi i prezzi degli immobili costruiti sono cresciuti del 2,9% in un anno, cioè sono scesi in termini reali una volta dedotta l'inflazione. Nella regione del Sahel (Nabeul, Sousse, Mahdia, Monastir) l'aumento ha raggiunto il 6,9%. Ritroviamo il paradosso di Nabeul: basso rendimento locativo, ma prezzi più dinamici. Scegliere una città significa quindi arbitrare tra affitto e plusvalenza.
Un segnale da monitorare: le compravendite calano
Nell'ultimo trimestre 2025 il volume delle vendite di appartamenti è calato del 4,9% rispetto al trimestre precedente, secondo l'INS. Prezzi in salita mentre le vendite scendono sono spesso il segnale di un mercato che rallenta. Nei fatti, significa più margine di trattativa per l'acquirente paziente e meno certezze per chi scommette su un rialzo rapido.
E la tassa sulla plusvalenza?
La plusvalenza realizzata alla rivendita di un immobile è tassabile. Il Codice IRPP prevede però un'esenzione per la prima cessione di un'unica unità abitativa, a condizione che il prezzo dichiarato sia inferiore a 500.000 TND e la superficie complessiva non superi i 1.000 m². Per il calcolo, il prezzo di acquisto viene maggiorato del 10% per ogni anno di possesso, il che riduce fortemente la plusvalenza imponibile sui possessi lunghi.
Mattone o risparmio bancario: il confronto
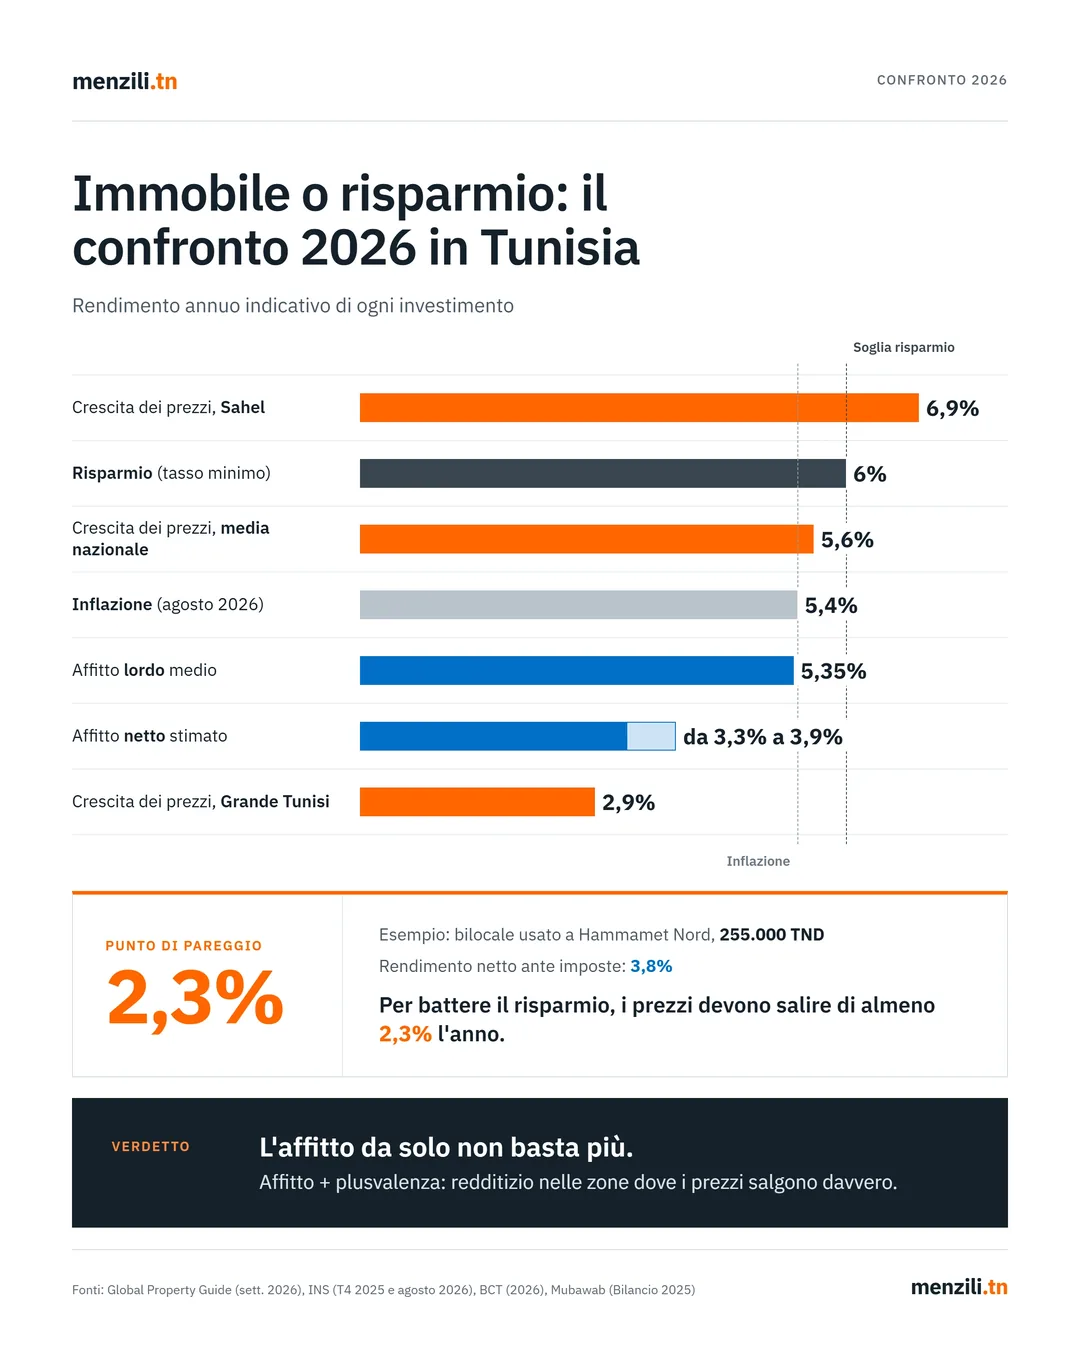
Considerando solo l'affitto, un immobile locato in Tunisia rende meno di un conto di risparmio speciale nel 2026. L'investimento batte il risparmio solo se i prezzi della zona crescono di almeno il 2-3% l'anno, come avviene nel Sahel ma non è garantito nella Grande Tunisi.
| Investimento | Rendimento annuo indicativo | Fonte |
|---|---|---|
| Conto di risparmio speciale (tasso minimo) | 6% | BCT, da gennaio 2026 |
| Affitto non ammobiliato, rendimento lordo medio | 5,35% | Global Property Guide, sett. 2026 |
| Affitto non ammobiliato, rendimento netto stimato | dal 3,3% al 3,9% | Lordo meno 1,5-2 punti |
| Crescita dei prezzi, media nazionale | 5,6% | INS, T4 2025 su base annua |
| Crescita dei prezzi, Grande Tunisi | 2,9% | INS, T4 2025 su base annua |
| Crescita dei prezzi, Sahel | 6,9% | INS, T4 2025 su base annua |
| Inflazione | 5,4% | INS, agosto 2026 |
Precisazione: il confronto è fatto al lordo delle imposte da entrambi i lati. Sia gli affitti sia gli interessi del risparmio sono tassabili, quindi il rendimento effettivamente percepito dipende dalla vostra situazione fiscale.
La nostra lettura è chiara: comprare solo per l'affitto non ha più senso finanziario nel 2026, a meno di negoziare molto il prezzo. Comprare per la combinazione affitto più plusvalenza resta sensato, a patto di puntare su una zona dove i prezzi crescono davvero e di accettare un compromesso importante: un appartamento non si rivende in tre giorni, a differenza di un risparmio disponibile.
Esempio concreto: un bilocale usato a Hammamet Nord
Per un bilocale usato (S+1) di 75 m² acquistato a Hammamet Nord nel 2026, il rendimento netto prima delle imposte si attesta intorno al 3,8%. L'operazione batte il risparmio solo se i prezzi continuano a salire di almeno il 2,3% l'anno.
I dati di partenza provengono dal bilancio immobiliare 2025 di Mubawab: 3.400 TND/m² per l'usato a Hammamet Nord e un affitto medio di 1.025 TND al mese per un bilocale. La superficie di 75 m², un mese di sfitto all'anno e 1.000 TND di spese annue sono nostre ipotesi.
| Voce | Importo |
|---|---|
| Prezzo di acquisto (75 m² × 3.400 TND) | 255.000 TND |
| Imposta di registro e conservazione fondiaria (6%) | 15.300 TND |
| Costo totale (esclusi onorari di redazione dell'atto) | 270.300 TND |
| Affitti annui (12 × 1.025 TND) | 12.300 TND |
| Meno 1 mese di sfitto | 11.275 TND |
| Meno spese (condominio, manutenzione, TIB) | 10.275 TND |
| Rendimento netto prima delle imposte | 3,8% |
Rispetto al 6% del risparmio mancano 2,2 punti, cioè circa 5.950 TND l'anno. Per colmare la differenza, l'immobile deve rivalutarsi di almeno il 2,3% ogni anno. Se il ritmo osservato nel Sahel nel 2025 (6,9%) si mantenesse, la plusvalenza latente arriverebbe a circa 17.600 TND in un anno e il rendimento complessivo salirebbe intorno al 10%. Se invece si fermasse, l'investimento renderebbe meno di un semplice conto di risparmio. Un solo anno di rialzo non è una previsione: è proprio questa la sfida di un acquisto del genere.
Per chi l'investimento immobiliare conviene (e per chi no)
Il mattone da reddito in Tunisia conviene a chi paga in contanti o quasi, punta su una piccola superficie in una zona ad alta domanda e tiene l'immobile per almeno otto-dieci anni. Conviene raramente a chi finanzia la maggior parte dell'acquisto con un mutuo.
Il mutuo cambia tutto
La Banca centrale di Tunisia (BCT) ha mantenuto il tasso di riferimento al 7% nella riunione del 29 luglio 2026, e il tasso medio del mercato monetario (TMM) era al 7,25% a giugno. Un mutuo a tasso variabile costa questo tasso di riferimento più il margine della banca. Indebitarsi a oltre il 7% per incassare un affitto netto del 3,8% è una leva negativa: ogni dinaro preso in prestito costa più di quanto renda in affitto. Solo la plusvalenza può salvare l'operazione, che diventa così una scommessa sui prezzi più che un investimento.
I profili vincenti
Tre situazioni ne escono chiaramente vincenti:
- L'acquirente in contanti e paziente, che negozia sotto il prezzo esposto e punta su un orizzonte lungo, dove la maggiorazione del 10% annuo del prezzo di acquisto limita la tassa sulla plusvalenza.
- Il tunisino residente all'estero che paga interamente in valuta: la registrazione a tassa fissa, senza diritto complementare, riduce fortemente il costo d'ingresso.
- L'investitore in piccole superfici a Tunisi, dove la domanda di affitto (studenti, giovani professionisti, espatriati) sostiene i migliori rendimenti del Paese.
Al contrario, la fascia alta della Grande Tunisi somma prezzi elevati e crescita inferiore all'inflazione: è il segmento in cui la redditività è più difficile da difendere nel 2026.
Pronti a confrontare? Consultate gli appartamenti in vendita a Tunisi e nel governatorato di Nabeul, verificate gli affitti praticati tra gli appartamenti in affitto a Tunisi, oppure esplorate i progetti nuovi per il vostro calcolo di rendimento.
FAQ: investire nel mattone in Tunisia
Qual è il rendimento locativo medio in Tunisia nel 2026? Il rendimento locativo lordo medio è del 5,35% secondo Global Property Guide (settembre 2026). Dopo costi, sfitto e spese, il rendimento netto si colloca in genere tra il 3,3% e il 3,9%.
Conviene tenere i soldi in banca o comprare un appartamento da affittare? Considerando solo l'affitto, un conto di risparmio speciale, remunerato almeno al 6%, rende più di una locazione non ammobiliata. Il mattone torna più conveniente se i prezzi della zona crescono di almeno il 2-3% l'anno.
I prezzi degli immobili in Tunisia stanno ancora salendo? Sì: l'INS registra un aumento del 5,6% su base annua nel quarto trimestre 2025. La crescita è del 2,9% nella Grande Tunisi e del 6,9% nel Sahel, mentre il numero di vendite di appartamenti è in calo.
Quali costi prevedere per l'acquisto di un appartamento usato? Calcolate il 5% di imposta di registro e l'1% di conservazione fondiaria, cioè il 6% del prezzo. Si aggiunge un diritto complementare, calcolato sull'intero prezzo: 2% tra 500.000 e 1 milione di dinari, 4% oltre.
Come vengono tassati gli affitti in Tunisia? Gli affitti sono redditi fondiari che si sommano al reddito complessivo. Il Codice IRPP applica una deduzione forfettaria del 20%, più le spese di manutenzione documentate e la tassa sugli immobili costruiti pagata. A cura della redazione di menzili.tn, portale di annunci immobiliari in Tunisia presente in tutti i 24 governatorati. Pubblicato il 29 settembre 2026. Prossimo aggiornamento previsto: marzo 2027 (nuovi dati INS e Global Property Guide).
Fonti: Global Property Guide (rendimenti locativi, settembre 2026); INS, Indice dei prezzi immobiliari T4 2025 e indice dei prezzi al consumo agosto 2026; Banca centrale di Tunisia; Codice dei diritti di registro e di bollo; Codice IRPP e IS (edizione IORT 2024); Mubawab, Bilancio immobiliare 2025.