
Investissement immobilier en Tunisie : est-ce vraiment rentable en 2026 ?
Par l'équipe éditoriale de menzili.tn, portail d'annonces immobilières en Tunisie couvrant les 24 gouvernorats. Publié le 29 septembre 2026. Prochaine mise à jour prévue en mars 2027.
Acheter un appartement pour le louer reste le réflexe patrimonial numéro un en Tunisie. Mais le réflexe tient-il encore face aux chiffres ? En 2026, un logement loué rapporte en moyenne 5,35 % brut par an, un compte spécial d'épargne garantit au minimum 6 %, et l'inflation tourne autour de 5,4 %. Posé comme ça, le verdict semble défavorable à la pierre. Il est en réalité plus nuancé : tout dépend de la ville, du mode de financement et de l'évolution des prix. Voici le calcul complet, source par source, réalisé par l'équipe de menzili.tn, portail d'annonces immobilières présent dans les 24 gouvernorats de Tunisie.
Rentabilité locative en Tunisie : les vrais chiffres de 2026
La rentabilité locative brute moyenne d'un logement en Tunisie est de 5,35 % en 2026, selon Global Property Guide (mise à jour de septembre 2026). Une fois déduits la vacance, l'entretien et les frais, le rendement net tombe généralement entre 3,3 % et 3,9 %. Tunis fait mieux que la moyenne nationale, Nabeul nettement moins bien.
La Tunisie derrière ses voisins méditerranéens
Le rendement locatif tunisien est l'un des plus faibles de la région. Le Maroc affiche 7,36 %, l'Égypte 7,47 % et la Turquie 7,86 %, toujours selon Global Property Guide. Pourquoi cet écart ? Les prix d'achat ont progressé plus vite que les loyers ces dernières années, ce qui comprime mécaniquement le rendement. Autrement dit, les propriétaires tunisiens paient cher le droit de percevoir un loyer modeste.
Des écarts importants selon les villes
Le rendement moyen masque de fortes disparités. Au deuxième trimestre 2025, les appartements de Tunis rapportaient en moyenne 7,24 % brut, contre environ 5,4 % à Ariana, 5,15 % à Ben Arous et seulement 3,91 % à Nabeul. Le cas de Nabeul est parlant : les prix y sont tirés vers le haut par la demande balnéaire (Hammamet notamment), alors que les loyers à l'année restent modestes. Concrètement, un investisseur qui vise le rendement locatif pur a plus intérêt à regarder un petit appartement bien placé à Tunis qu'une résidence en bord de mer.
Attention toutefois : ces chiffres sont des moyennes calculées à partir des prix et loyers demandés dans les annonces, pas des transactions réelles. Un bien négocié 10 % sous le prix affiché améliore d'autant son rendement.
Du rendement brut au rendement net : ce qui grignote vos loyers
Le rendement net d'un investissement locatif en Tunisie est inférieur de 1,5 à 2 points au rendement brut. Trois postes expliquent l'écart : les frais d'acquisition (au moins 6 % du prix dans l'ancien), les charges et la vacance locative, puis l'impôt sur le revenu dû sur les loyers.
Les frais d'achat : 6 % minimum dans l'ancien
Pour un appartement acheté auprès d'un particulier, l'acquéreur paie un droit d'enregistrement de 5 % du prix, auquel s'ajoute 1 % au titre de la conservation de la propriété foncière. Le Code des droits d'enregistrement et de timbre prévoit en plus un droit complémentaire, calculé sur la totalité du prix, de 2 % pour les biens valant entre 500 000 et 1 million de dinars, et de 4 % au-delà d'un million. Exemple : un appartement vendu 600 000 DT paie 12 000 DT de droit complémentaire, et non 2 000 DT. Un piège fréquent : si l'acte ne justifie pas le paiement des droits de la vente précédente, un droit supplémentaire de 3 % est exigible. Vérifiez ce point avec votre notaire ou avocat avant de signer.
Le neuf acheté auprès d'un promoteur agréé suit un régime différent, avec la TVA incluse dans le prix. Nous l'avons détaillé dans notre guide sur la TVA des logements neufs. Enfin, les personnes physiques non résidentes qui paient l'intégralité de leur logement en devises bénéficient d'un enregistrement au droit fixe au lieu du droit proportionnel, et échappent au droit complémentaire de 2 % ou 4 % : un avantage réel pour les Tunisiens résidant à l'étranger. Attention toutefois : pour un acquéreur de nationalité étrangère, l'achat hors zone touristique reste soumis à l'autorisation préalable du gouverneur.
La fiscalité des loyers : 20 % d'abattement, pas 30 %
Les loyers entrent dans la catégorie des revenus fonciers et s'ajoutent à vos autres revenus pour le calcul de l'impôt. L'article 28 du Code de l'IRPP fixe l'abattement forfaitaire à 20 % des loyers bruts, auquel s'ajoutent les frais de réparation et d'entretien justifiés ainsi que la taxe sur les immeubles bâtis payée. Beaucoup de sites citent encore un abattement de 30 % : ce taux a été abaissé par la loi n°2015-53 du 25 décembre 2015 (loi de finances pour 2016). Sur 12 000 DT de loyers annuels, la différence représente 1 200 DT de revenu imposable en plus.
Vacance, entretien, syndic : les coûts qu'on oublie
Un mois sans locataire par an, c'est 8,3 % de loyers en moins. Ajoutez les petits travaux entre deux locations, la quote-part de syndic et la taxe sur les immeubles bâtis, et vous comprenez pourquoi un rendement affiché à 5 % finit rarement au-dessus de 4 % dans la poche du propriétaire.
Plus-value : les prix montent-ils plus vite que l'inflation ?
Les prix de l'immobilier bâti en Tunisie ont augmenté de 5,6 % sur un an au quatrième trimestre 2025, selon l'Institut national de la statistique (INS). Avec une inflation moyenne de 5,3 % en 2025, le gain réel au niveau national est quasi nul. Le Sahel fait nettement mieux que le Grand Tunis.
Grand Tunis contre Sahel : deux marchés différents
Les données de l'INS montrent un contraste net. Dans le Grand Tunis, les prix de l'immobilier bâti ont progressé de 2,9 % sur un an, soit une baisse en termes réels une fois l'inflation déduite. Dans la région du Sahel (Nabeul, Sousse, Mahdia, Monastir), la hausse atteint 6,9 %. On retrouve ici le paradoxe de Nabeul : faible rendement locatif, mais meilleure dynamique de prix. Le choix d'une ville revient donc à arbitrer entre loyer et plus-value.
Un signal à surveiller : les transactions reculent
Au dernier trimestre 2025, le volume des ventes d'appartements a reculé de 4,9 % par rapport au trimestre précédent, selon l'INS. Des prix qui montent pendant que les ventes baissent, c'est souvent le signe d'un marché qui ralentit. Dans les faits, cela veut dire plus de marge de négociation pour l'acheteur patient, et moins de certitude pour celui qui parie sur une hausse rapide.
Et l'impôt sur la plus-value ?
La plus-value réalisée à la revente d'un immeuble est imposable. Le Code de l'IRPP prévoit toutefois une exonération pour la première cession d'un seul local d'habitation, à condition que le prix déclaré soit inférieur à 500 000 DT et la superficie globale de 1 000 m² au plus. Pour le calcul, le prix d'achat est majoré de 10 % par année de détention, ce qui réduit fortement la plus-value taxable sur les détentions longues.
Immobilier ou épargne bancaire : le calcul comparatif
Sur le seul loyer, l'immobilier locatif tunisien rapporte moins qu'un compte spécial d'épargne en 2026. L'investissement devient plus rentable que l'épargne uniquement si les prix de la zone progressent d'au moins 2 à 3 % par an, ce qui est le cas du Sahel, mais pas garanti dans le Grand Tunis.
| Placement | Rendement annuel indicatif | Source |
|---|---|---|
| Compte spécial d'épargne (taux minimum) | 6 % | BCT, depuis janvier 2026 |
| Location nue, rendement brut moyen | 5,35 % | Global Property Guide, sept. 2026 |
| Location nue, rendement net estimé | 3,3 à 3,9 % | Brut moins 1,5 à 2 points |
| Hausse des prix, moyenne nationale | 5,6 % | INS, T4 2025 sur un an |
| Hausse des prix, Grand Tunis | 2,9 % | INS, T4 2025 sur un an |
| Hausse des prix, Sahel | 6,9 % | INS, T4 2025 sur un an |
| Inflation | 5,4 % | INS, août 2026 |
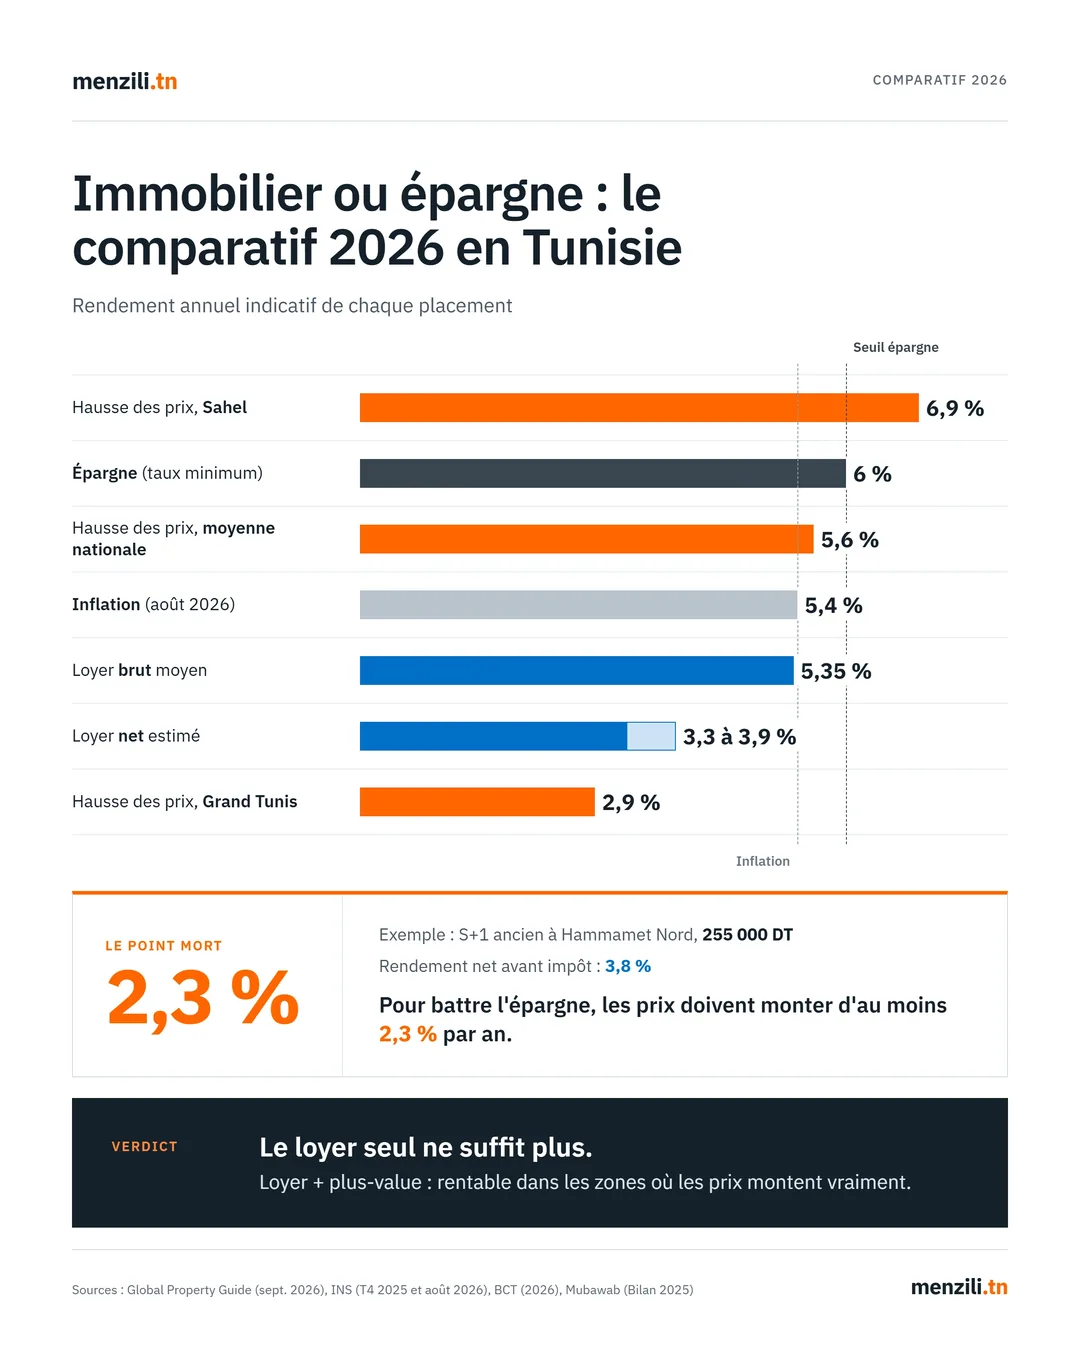
Précision : la comparaison est faite avant impôt des deux côtés. Les loyers comme les intérêts de l'épargne sont imposables, et le rendement réellement perçu dépend donc de votre situation fiscale.
Notre lecture est claire : acheter uniquement pour le loyer n'a plus de sens financier en 2026, sauf à négocier fortement le prix. Acheter pour le couple loyer et plus-value reste pertinent, à condition de viser une zone où les prix progressent réellement et d'accepter une contrepartie majeure : un appartement ne se revend pas en trois jours, contrairement à une épargne disponible.
Exemple concret : un S+1 ancien à Hammamet Nord
Pour un S+1 ancien de 75 m² acheté à Hammamet Nord en 2026, le rendement net avant impôt ressort autour de 3,8 %. L'opération ne bat l'épargne que si les prix continuent de monter d'au moins 2,3 % par an.
Les chiffres de départ viennent du bilan immobilier 2025 de Mubawab : 3 400 DT/m² dans l'ancien à Hammamet Nord et un loyer moyen de 1 025 DT par mois pour un S+1. La surface de 75 m², un mois de vacance par an et 1 000 DT de charges annuelles sont nos hypothèses.
| Poste | Montant |
|---|---|
| Prix d'achat (75 m² × 3 400 DT) | 255 000 DT |
| Droits d'enregistrement et conservation foncière (6 %) | 15 300 DT |
| Coût total (hors honoraires de rédaction de l'acte) | 270 300 DT |
| Loyers annuels (12 × 1 025 DT) | 12 300 DT |
| Moins 1 mois de vacance | 11 275 DT |
| Moins charges (syndic, entretien, TIB) | 10 275 DT |
| Rendement net avant impôt | 3,8 % |
Face à 6 % d'épargne, il manque 2,2 points, soit environ 5 950 DT par an. Pour combler l'écart, le bien doit prendre au moins 2,3 % de valeur chaque année. Si le rythme observé dans le Sahel en 2025 (6,9 %) se maintenait, la plus-value latente atteindrait environ 17 600 DT sur un an, et le rendement global grimperait autour de 10 %. S'il s'arrête net, l'investissement devient moins rentable qu'un simple compte d'épargne. Une seule année de hausse n'est pas une prévision : c'est tout l'enjeu de ce type d'achat.
Pour qui l'investissement immobilier est rentable (et pour qui il ne l'est pas)
L'immobilier locatif tunisien est rentable pour un acheteur qui paie comptant ou presque, vise une petite surface dans une zone à demande forte et garde le bien au moins huit à dix ans. Il l'est rarement pour un acheteur qui finance l'essentiel à crédit.
Le crédit change tout
La BCT a maintenu son taux directeur à 7 % lors de sa réunion du 29 juillet 2026, et le taux du marché monétaire moyen (TMM) s'établissait à 7,25 % en juin. Un crédit immobilier à taux variable coûte ce taux de référence plus la marge de la banque. Emprunter à plus de 7 % pour toucher 3,8 % de loyer net, c'est un effet de levier négatif : chaque dinar emprunté coûte plus qu'il ne rapporte en loyer. Seule la plus-value peut sauver l'opération, ce qui en fait un pari sur les prix plutôt qu'un placement.
Les profils gagnants
Trois situations tirent clairement leur épingle du jeu :
- L'acheteur comptant et patient, qui négocie sous le prix affiché et vise un horizon long, où la majoration de 10 % par an du prix d'achat limite l'impôt sur la plus-value.
- Le Tunisien résidant à l'étranger qui paie intégralement en devises : l'enregistrement au droit fixe, sans droit complémentaire, réduit fortement le coût d'entrée.
- L'investisseur sur petites surfaces à Tunis, là où la demande locative (étudiants, jeunes actifs, expatriés) soutient les meilleurs rendements du pays.
À l'inverse, le haut de gamme du Grand Tunis cumule prix élevés et hausse inférieure à l'inflation : c'est le segment où la rentabilité est la plus difficile à défendre en 2026.
Prêt à comparer ? Consultez les appartements à vendre à Tunis et dans le gouvernorat de Nabeul, vérifiez les loyers pratiqués dans les locations d'appartements à Tunis, ou explorez les programmes neufs pour votre calcul de rendement.
FAQ : investir dans l'immobilier en Tunisie
Quel est le rendement locatif moyen en Tunisie en 2026 ? Le rendement locatif brut moyen est de 5,35 % selon Global Property Guide (septembre 2026). Après frais, vacance et charges, le rendement net se situe généralement entre 3,3 % et 3,9 %.
Vaut-il mieux placer son argent à la banque ou acheter un appartement pour le louer ? Sur le seul loyer, un compte spécial d'épargne, rémunéré au minimum à 6 %, rapporte plus qu'une location nue. L'immobilier redevient plus rentable si les prix de la zone progressent d'au moins 2 à 3 % par an.
Les prix de l'immobilier augmentent-ils encore en Tunisie ? Oui : l'INS mesure une hausse de 5,6 % sur un an au quatrième trimestre 2025. La progression est de 2,9 % dans le Grand Tunis et de 6,9 % dans le Sahel, tandis que le nombre de ventes d'appartements recule.
Quels frais prévoir à l'achat d'un appartement ancien ? Comptez 5 % de droit d'enregistrement et 1 % de conservation foncière, soit 6 % du prix. Un droit complémentaire, calculé sur la totalité du prix, s'ajoute : 2 % entre 500 000 et 1 million de dinars, 4 % au-delà.
Comment sont imposés les loyers en Tunisie ? Les loyers sont des revenus fonciers ajoutés au revenu global. Le Code de l'IRPP applique un abattement forfaitaire de 20 %, plus les frais d'entretien justifiés et la taxe sur les immeubles bâtis payée.
Sources : Global Property Guide (rendements locatifs, septembre 2026) ; INS, Indice des prix de l'immobilier T4 2025 et indice des prix à la consommation août 2026 ; Banque centrale de Tunisie ; Code des droits d'enregistrement et de timbre ; Code de l'IRPP et de l'IS (édition IORT 2024) ; Mubawab, Bilan immobilier 2025.